Mesmo com o rápido crescimento do internet banking e dos depósitos via celular, as ferramentas bancárias em papel ainda desempenham um papel importante nos fluxos de trabalho financeiros diários. Um estudo da Deloitte sobre o setor bancário, de 2025, mostrou que os depósitos bancários em agências continuam sendo comuns entre pequenas empresas e firmas que lidam regularmente com receitas em moedas, notas e cheques.
Por isso, ferramentas estruturadas como comprovantes de depósito e métodos de transporte seguros ainda são importantes. Elas ajudam a manter a precisão entre os registros internos e os documentos enviados ao banco. Este guia mostra como preencher um comprovante de depósito corretamente e reduzir os riscos durante o manuseio e o transporte com soluções de envelopes de depósito invioláveis.
Why Commercial Businesses Still Need Physical Deposit Slips
Embora os aplicativos de mobile banking processem facilmente cheques individuais para captura remota de depósitos , eles apresentam sérias limitações operacionais para modelos de negócios comerciais.
Compreender esses gargalos digitais explica por que a infraestrutura física das agências e a documentação em papel continuam sendo completamente insubstituíveis para a gestão de tesouraria corporativa.
- O gargalo no manuseio de dinheiro em espécie: Aplicativos móveis não podem processar dinheiro físico. Para empresas de varejo e manufatura que geram grandes volumes de dinheiro diariamente, um comprovante de depósito físico é o único mecanismo para registrar legalmente as entradas no livro-caixa.
- Limites rígidos de velocidade digital: Os bancos comerciais impõem limites diários rígidos em dólares para depósitos via celular a fim de mitigar os riscos de fraude. Para empresas que rotineiramente ultrapassam esses limites digitais, tentar usar um aplicativo móvel interrompe o fluxo de caixa diário.
- Controle de lotes e altas taxas de erro em volumes elevados: A digitalização de cheques comerciais individuais por meio de smartphones é um processo trabalhoso e sujeito a erros. Um comprovante de depósito físico funciona como uma eficiente folha de controle de lotes, permitindo que as equipes agrupem grandes quantidades de cheques sob um único subtotal verificado.
Quando a receita diária da sua empresa depende da movimentação segura e ilimitada de capital, preencher um comprovante de depósito físico e utilizar um veículo blindado ou seguro torna-se essencial. sistema de trânsito à prova de adulteração continua sendo a única opção compatível.
Componentes essenciais de um comprovante de depósito bancário
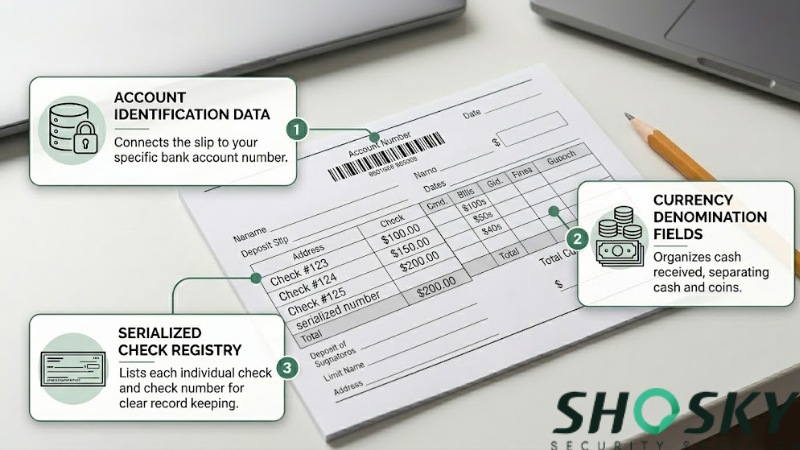
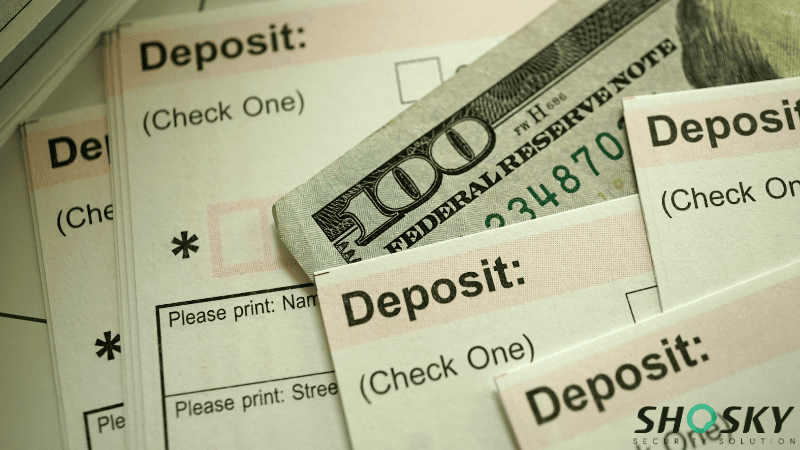
O comprovante de depósito é uma ferramenta fundamental de auditoria em todos os processos de depósito bancário comercial . Ele ajuda clientes corporativos e titulares de contas a organizar dinheiro em espécie e cheques em depósitos altamente estruturados.
Um comprovante de depósito padrão inclui 3 partes estruturais principais que orientam depósitos precisos e eliminam erros de conciliação.
- Dados de identificação da conta: Conecta cada comprovante de depósito diretamente ao número da conta bancária corporativa correta, garantindo que os fundos depositados cheguem à conta exata sem atrasos institucionais.
- Campos de denominação da moeda: Organiza o dinheiro físico recebido, separando rigorosamente as notas das moedas, o que agiliza o processamento pelo caixa e permite a geração de relatórios precisos dos valores em dinheiro.
- Registro de cheques serializados: Lista cada cheque individual e o número de roteamento correspondente, ajudando os gerentes de contas a rastrear depósitos de cheques e manter um histórico de auditoria claro.
Cada componente de um comprovante de depósito desempenha um papel direto na organização e facilidade de verificação dos registros financeiros. Esses detalhes também contribuem para o rigoroso cumprimento das exigências federais de relatórios. documentação de receita comercial.
Passo a passo: Como preencher um comprovante de depósito comercial
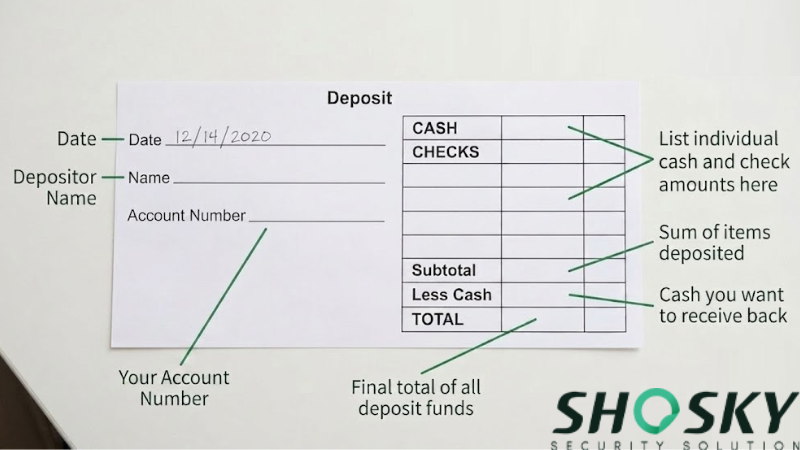
Preencher um formulário de depósito comercial exige atenção meticulosa em cada etapa para garantir que os depósitos bancários sejam totalmente precisos e estejam perfeitamente alinhados com os registros internos da empresa.
Quando os responsáveis financeiros ou os titulares das contas preenchem um depósito bancário Seguindo estes passos, garantimos um processo de submissão sem erros.
- Detalhes da conta corporativa do documento: Insira o nome da sua empresa, o número da conta e a data atual. Isso estabelece a base rigorosa para seu histórico de auditoria.
- Aprovado com "Somente para depósito": Antes de listar os cheques, carimbe ou escreva "Somente para depósito" juntamente com o número da sua conta comercial no verso de cada cheque. Essa restrição evita consideravelmente o roubo caso um cheque seja perdido ou roubado.
- Consolidar moeda física: Conte suas notas e moedas. Insira o total exato de notas na linha “Dinheiro” e as moedas na linha “Moedas”.
- Liste os cheques serializados individualmente: Liste cada cheque em uma linha separada, inserindo o número do cheque e o valor exato em dólares. Se você tiver mais cheques do que linhas disponíveis, utilize o espaço reservado no verso do formulário.
- Calcule o subtotal: Some a quantia em dinheiro, moedas e todos os cheques listados. Escreva esse valor total de forma legível na linha "Subtotal".
- Declare o valor recebido inferior ao devido: Se sua empresa precisar de dinheiro de volta do depósito para o fundo de caixa ou para pequenas despesas, insira esse valor exato na linha "Menos dinheiro recebido".
- Acessar e calcular o depósito líquido: Você só precisa assinar na linha de assinatura se estiver solicitando reembolso em dinheiro na Etapa 6. Por fim, subtraia o valor do reembolso do seu subtotal para calcular o seu “Depósito Líquido Total”.
A execução dessas etapas ajuda a manter a precisão absoluta e reduz significativamente erros dispendiosos em depósitos bancários comerciais. Esses detalhes específicos tornam excepcionalmente fácil para os departamentos de contabilidade conciliar o dinheiro físico com os registros contábeis digitais.
Garantindo a segurança do transporte físico: Sacos de depósito transparentes versus opacos
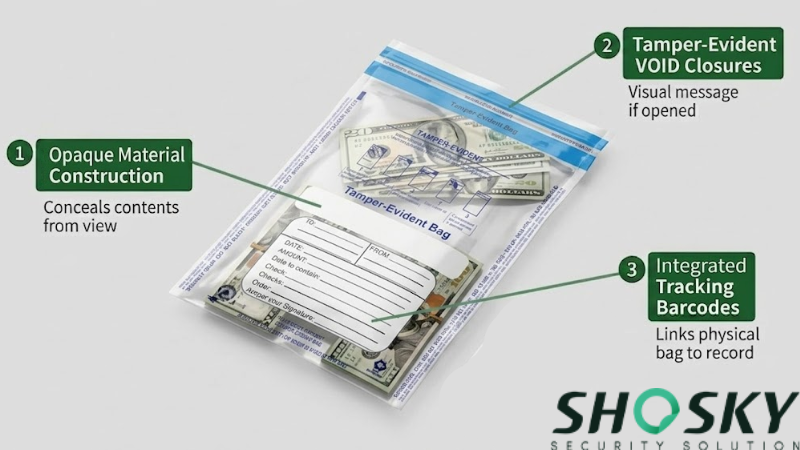
Depois de preencher o comprovante de depósito bancário e organizar todo o seu dinheiro e cheques, seu trabalho está apenas pela metade. Você precisa proteger esses ativos líquidos durante o trajeto até a agência bancária.
Os gerentes de compras frequentemente debatem se devem usar materiais transparentes ou opacos, mas a escolha depende inteiramente da sua logística de transporte.
| Métricas de avaliação | Sacos transparentes (padrão bancário) | Sacos opacos (transporte público) |
|---|---|---|
| Caso de uso principal | Entregas noturnas / Transporte blindado (CIT) | Funcionários do comércio varejista caminhando ou dirigindo em público |
| Visibilidade | 100% transparente (conteúdo visível) | 100% às Cegas (Conteúdo oculto) |
| Foco na Segurança | Auditoria interna e proteção de responsabilidade | Dissuasão externa e prevenção de roubos |
| Verificação de caixa | Verificação instantânea antes de romper o lacre. | É necessário romper o lacre para verificar o conteúdo. |
| Vantagem Chave | Elimina disputas sobre chegadas vazias. | Neutraliza a segmentação pública oportunista. |
| Limitação do núcleo | Expõe maços de dinheiro ao público. | Maior risco de disputas internas de contagem |
Independentemente da opacidade, as bolsas de segurança profissionais devem sempre incluir estas características essenciais de engenharia:
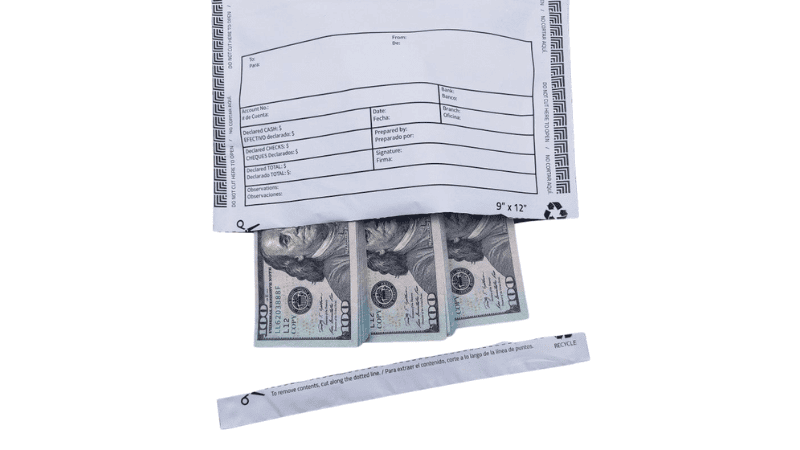
- Lacres de segurança VOID invioláveis: Acione uma mensagem de ANULADO altamente visível e irreversível se uma pessoa não autorizada tentar abrir a sacola antes que ela chegue à instalação bancária segura.
- Integral Rastreamento de códigos de barras: Liga o físico bolsa de dinheiro diretamente para o comprovante de depósito digital em papel. Este protocolo atende às rigorosas políticas de seguro corporativo e aos requisitos de auditoria interna.
Nunca transporte dinheiro corporativo solto em um envelope de papel pardo ou em um saco plástico comum. Utilize um saco de segurança projetado especificamente para depósitos de alto risco.
O código de barras integrado é lido no exato momento em que você entrega seu depósito no caixa, criando um registro digital permanente que vincula legalmente seu formulário em papel ao depósito físico real. Guarde o comprovante do caixa junto com seus documentos.
Prevenindo erros comuns em depósitos bancários e conciliações
A precisão financeira depende do controle duplo aliado a uma cadeia de custódia documentada . A responsabilidade compartilhada durante a preparação ajuda a reduzir erros, enquanto o registro das transferências mantém cada etapa do processo rastreável. Juntos, esses fatores diminuem a probabilidade de erros internos ou extravio de registros.
Os pontos abaixo representam o primeiro estágio da proteção financeira. Eles se concentram na validação e no controle dentro da organização antes que o dinheiro seja transferido para outro lugar.
| Tipo de erro | Como isso acontece | Como pegá-lo |
|---|---|---|
| Erros de transposição | Os números são trocados acidentalmente (como $500 que se torna $005). | Compare seus registros com o extrato bancário linha por linha. |
| Desnatação interna | Uma única pessoa processa o depósito sem verificação. | Exija que dois gerentes assinem o comprovante de depósito. |
| Documentação ausente | Os depósitos não são registrados ou os recibos se perdem. | Guarde cópias de todos os comprovantes de depósito por pelo menos cinco anos. |
| Atrasos de temporização | Os fundos não aparecem na conta dentro do prazo previsto. | Acompanhe os prazos de envio e entre em contato com o banco, se necessário. |
De acordo com a Lei de Sigilo Bancário (BSA) e os regulamentos aplicados pelo Gabinete do Controlador da Moeda (OCC) , recomenda-se fortemente que instituições financeiras e empresas comerciais mantenham registros detalhados de transações, incluindo comprovantes de depósito, por um período mínimo de cinco anos. A guarda dessas cópias físicas, juntamente com os códigos de barras de rastreamento digital, é essencial para passar por auditorias inesperadas da Receita Federal ou da empresa.
Selos profissionais , sacos de segurança e embalagens com etiquetas reforçadas protegem seu dinheiro e comprovantes de depósito contra acesso não autorizado e atuam como o elo final de sua cadeia de custódia. Eles permitem um rastreamento perfeito desde a coleta no varejo até o envio ao banco, eliminando a possibilidade de interferência ou extravio de documentos.
Dica de especialista da Shosky Security: Anote o número de série da embalagem antes de lacrá-la.
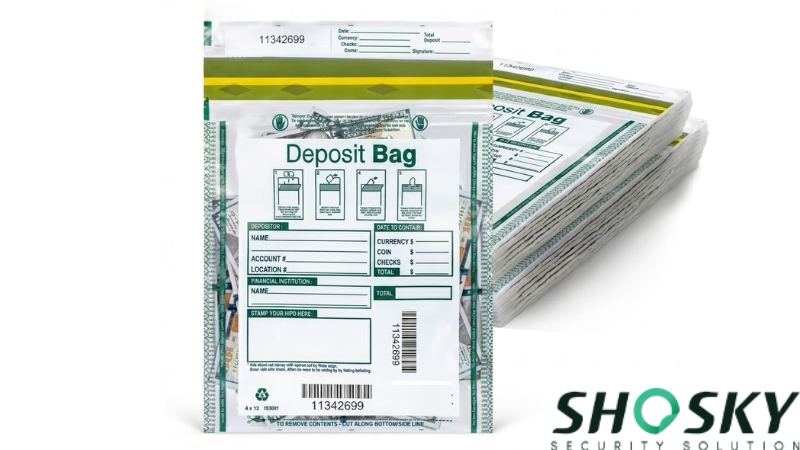
O erro mais comum na gestão de numerário no varejo ocorre durante a transferência. Antes de colocar o dinheiro e o comprovante de depósito no saco inviolável e remover a película protetora adesiva, anote permanentemente o número de série do código de barras exclusivo do saco no livro de registro interno da sua empresa. Caso o banco reporte algum depósito extraviado, esse número de série correspondente será a prova exata que sua seguradora e as autoridades locais exigirão para iniciar uma investigação de rastreamento.
Perguntas Frequentes
Por que os bancos comerciais exigem envelopes de depósito invioláveis?
Os bancos comerciais exigem envelopes de depósito invioláveis para estabelecer uma cadeia de custódia legalmente verificável. Se o envelope apresentar uma mensagem de "CANCELADO" ou danos físicos na chegada, o banco pode rejeitar imediatamente o depósito ou iniciar uma investigação de fraude, protegendo tanto a instituição financeira quanto o cliente corporativo de disputas de responsabilidade.
O que é o processo de controle duplo para depósitos bancários?
O controle duplo é um protocolo essencial de segurança financeira, no qual dois funcionários autorizados e distintos devem trabalhar em conjunto para contar o dinheiro, verificar os valores dos cheques e assinar o comprovante de depósito. Esse método reduz drasticamente o risco de desvios internos e erros de transposição acidental antes que os fundos sejam selados para transporte.
Posso usar um envelope comum para o depósito da minha empresa?
Não. Usar envelopes de papel pardo comuns ou sacos plásticos padrão para o transporte de dinheiro em numerário em empresas é extremamente perigoso. Os envelopes comuns não possuem códigos de barras sequenciais para rastreamento digital, camadas opacas para ocultar o dinheiro da vista do público e fechos de segurança que comprovem que os fundos não foram acessados durante o transporte até o banco.
O que acontece se o caixa do banco descobrir uma discrepância no comprovante de depósito?
Se o valor em dinheiro ou cheque dentro do envelope não corresponder ao valor escrito no comprovante de depósito, o banco interromperá o processamento e emitirá um aviso de correção de crédito ou débito. A utilização de um envelope de depósito inviolável com número de série garante que qualquer discrepância seja sinalizada como um erro administrativo de contagem, e não como furto durante o transporte ou adulteração interna.
Aprimore a segurança do transporte de valores com as soluções de segurança da Shosky.
O comprovante de depósito continua sendo uma parte fundamental da estrutura bancária para empresas que lidam regularmente com dinheiro em espécie, cheques e depósitos mistos. Quando preenchido corretamente, ele ajuda a associar cada depósito à conta bancária correta, reduz erros nos registros de transações e facilita a conciliação ao final de cada dia útil.
Para empresas que buscam reforçar a segurança no manuseio de depósitos e no transporte de valores, a Shosky Security oferece sacos, lacres e soluções de etiquetagem invioláveis, projetados para proteger os depósitos bancários contra erros de manuseio e interferências. Entre em contato conosco para conhecer nossas opções de embalagens seguras e modernizar a forma como seus depósitos são transportados da mesa ao banco.